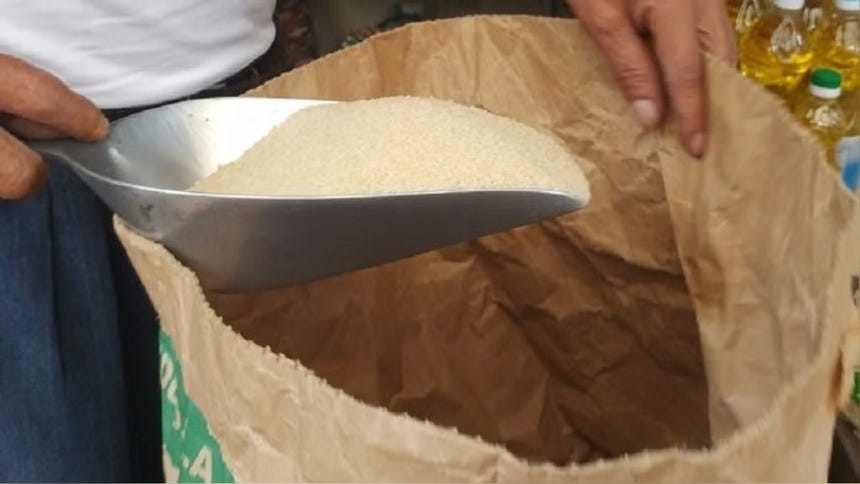
La agroindustria azucarera peruana enfrenta un panorama negativo, según Moody's Local Perú, que publicó su reporte sectorial el 14 de octubre de 2026. La clasificadora identifica dos amenazas principales: la posible ocurrencia de un Fenómeno El Niño y la corrección de los precios internacionales del azúcar, factores que podrían presionar los ingresos y los márgenes de las empresas del sector.
La advertencia, recogida por RPP noticias, llega en un momento en que el azúcar peruano atraviesa una paradoja: el precio mayorista local ha subido hasta 60% en las últimas semanas, mientras las cotizaciones internacionales atraviesan una etapa de corrección gradual tras el déficit de oferta de 2022-2023.
El Niño: el riesgo climático que concentra la alerta
Moody's señala que un evento climático de intensidad moderada o fuerte y duración prolongada podría afectar las cosechas de caña de azúcar, especialmente si genera inundaciones en las principales zonas productoras del norte del país. La clasificadora no anticipa necesariamente una caída de la producción, pero advierte sobre los riesgos que podrían materializarse si se presentan condiciones adversas.
Las inundaciones tendrían un doble efecto. Primero, perjudicarían el rendimiento de los cultivos y reducirían el contenido de sacarosa de la caña, componente clave para la elaboración de azúcar. Segundo, los daños en infraestructura y las interrupciones de las rutas de transporte generarían retrasos logísticos y mayores costos operativos.
La vulnerabilidad del sector se agrava por su geografía. La concentración de las áreas de siembra y cosecha en el norte del país incrementa la exposición a riesgos climáticos e hídricos. Es la misma dependencia territorial que ya ha generado debates sobre la necesidad de una gestión pública coordinada frente a emergencias, como señalamos en nuestro análisis sobre seguridad ciudadana y coordinación estatal.
¿Cómo está la producción de azúcar en el Perú?
Pese al escenario de riesgo, los datos de producción se han mantenido relativamente estables. Según las cifras recogidas por Moody's, la producción de caña destinada a azúcar alcanzó 10,453 millones de toneladas en 2025, por encima de los 10,154 millones de toneladas registrados en 2024.
El sector además representó el 16,12% de la producción de los principales cultivos agrícolas del país durante el primer semestre de 2026. Es un peso significativo dentro de la agroindustria nacional, lo que convierte cualquier shock climático en un asunto de relevancia macroeconómica, no solo sectorial.
Precios internacionales: la corrección que preocupa a las empresas
El segundo factor de preocupación es la evolución de las cotizaciones internacionales. Tras el déficit de oferta del periodo 2022-2023, vinculado a condiciones climáticas adversas y a la reasignación de caña para producir etanol en lugar de azúcar (impulsada por el alza de los precios de la energía en los principales países productores), las cotizaciones han mostrado una corrección gradual.
La calificadora prevé que los precios continúen mostrando una tendencia hacia la estabilización. No obstante, una reducción de los inventarios globales o una menor disponibilidad de azúcar podría limitar esa corrección e impulsar nuevamente los precios al alza.
Aquí reside el dilema para las empresas peruanas. El riesgo central es que una eventual reducción de la producción coincida con precios internacionales más normalizados. En ese escenario, las compañías tendrían menor capacidad para absorber sus costos, lo que presionaría sus márgenes operativos y su rentabilidad. La perspectiva negativa del sector responde precisamente a esta combinación de volatilidad de precios y amenaza climática sobre la generación estable de ingresos.
La divergencia entre el mercado local y el internacional merece atención. El fuerte incremento de hasta 60% del precio mayorista en el Perú, principalmente del azúcar rubia, muestra que el precio local puede subir mientras las cotizaciones internacionales se corrigen. Esta dinámica plantea preguntas legítimas sobre el funcionamiento de la competencia en la cadena de comercialización interna, un terreno donde la defensa del consumidor y la transparencia de mercados deben prevalecer sobre cualquier acomodo sectorial.
La respuesta del sector: diversificación y eficiencia
Moody's destaca que la integración de las operaciones y el aprovechamiento de los derivados de la caña ofrecen oportunidades concretas para mejorar la eficiencia y diversificar los ingresos. Además del azúcar para consumo directo, las empresas pueden producir bagazo, melaza y etanol.
Esta diversificación reduce la dependencia de un solo producto y fortalece la capacidad del sector para afrontar escenarios adversos. La clasificadora considera que sostener indicadores financieros adecuados dependerá de la eficiencia operativa, una gestión financiera disciplinada y la capacidad de diversificar las fuentes de ingresos.
Es una lección que trasciende al azúcar. La agroindustria peruana necesita invertir en resiliencia climática, infraestructura logística y diversificación productiva, no en protecciones que distorsionan el mercado. La mejor política pública no es subsidiar el riesgo, sino garantizar reglas claras, infraestructura adecuada y una gestión hídrica seria que permita al sector privado adaptarse con anticipación.
Preguntas frecuentes
¿Por qué Moody's mantiene una perspectiva negativa para el azúcar peruano?
Por la volatilidad de los precios internacionales y la posibilidad de que un Fenómeno El Niño afecte las cosechas en el norte del país, dificultando la generación estable de ingresos de las empresas azucareras.
¿Cuánto produjo el Perú en 2025?
La producción de caña destinada a azúcar alcanzó 10,453 millones de toneladas en 2025, frente a 10,154 millones en 2024, según cifras recogidas por Moody's.
¿Qué pueden hacer las empresas para reducir estos riesgos?
Diversificar ingresos con derivados como bagazo, melaza y etanol, integrar operaciones y mantener una gestión financiera disciplinada, según Moody's Local Perú.